Compara financiación para empresas y autónomos
Para comercio y hostelería
Cómo funciona
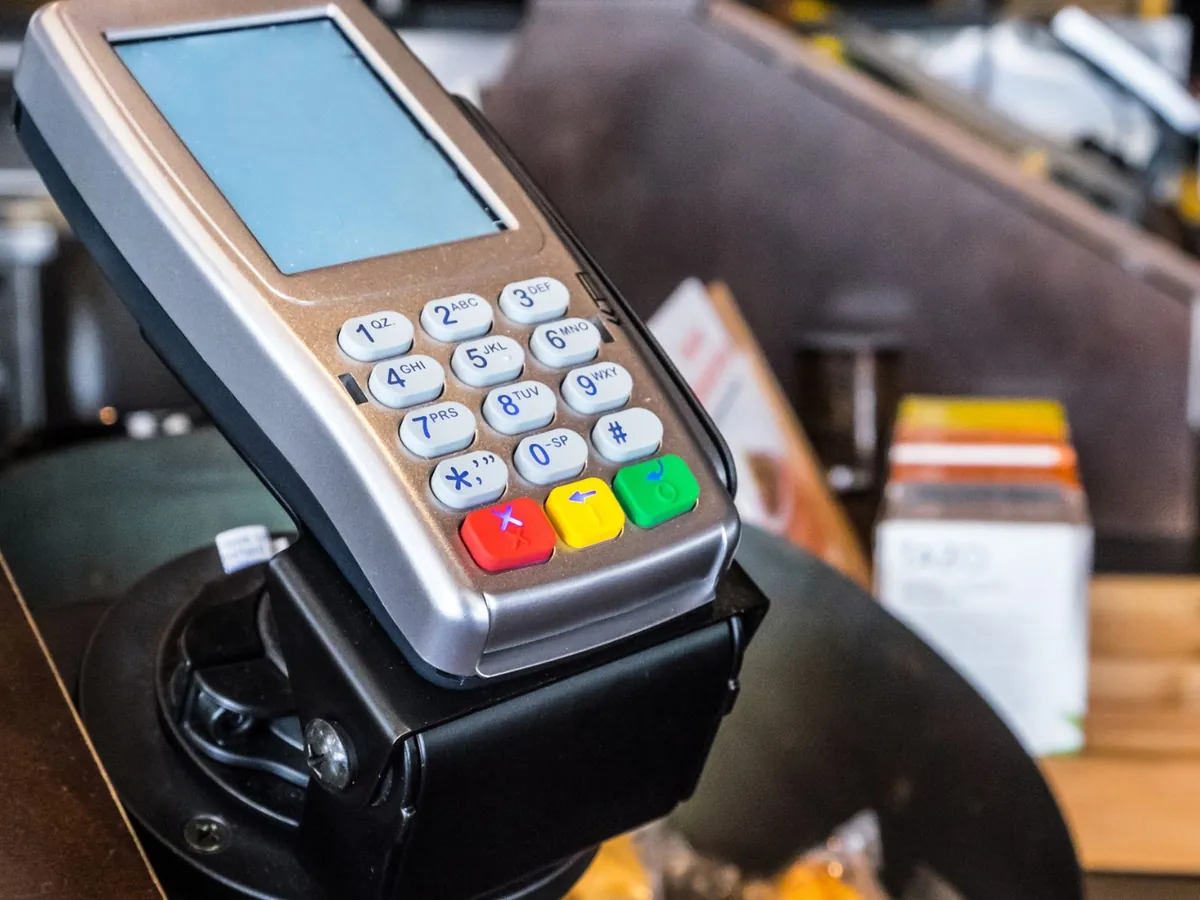
La entidad analiza lo que facturas con tarjeta en tu TPV durante los últimos meses. Con esos datos te ofrece un adelanto y un coste fijo total. Después retiene automáticamente un porcentaje de tus ventas con tarjeta (o una cuota diaria o semanal) hasta devolver el importe más el coste pactado.
En España este modelo está creciendo con proveedores de pago y fintech, y bancos digitales lo integran en sus cuentas de empresa. Mira cuentas de empresa con financiación.
Comprueba siempre que el proveedor está registrado en el Banco de España cuando le corresponda.
Pros y contras
Sectores
La financiación con TPV funciona muy bien en hostelería, comercio, peluquerías y estética o clínicas: negocios con muchas ventas pequeñas con tarjeta. Si tus clientes son empresas que pagan a plazo, te conviene más el factoring.
Preguntas frecuentes
Depende del proveedor. Algunos solo financian a clientes de su propio TPV; otros se conectan a tu cuenta bancaria.
Suele ser un múltiplo de tus ventas mensuales con tarjeta, según historial y estabilidad.
Normalmente pesan más tus datos de ventas que tus cuentas. Por eso es una vía para negocios jóvenes.
Jurídicamente puede ser una compra de ventas futuras o un préstamo, según el proveedor. Lee el contrato y el coste total.
Sobre el autor
René Wildöer
Sigue leyendo
Bares, restaurantes y cafeterías.
Leer más →
Stock, local y TPV.
Leer más →
Paga nóminas, proveedores e impuestos sin agobios.
Leer más →